


Recherche de fuite & réparation de toiture · Loire-Atlantique (44)
Tuile cassée assurance : dans quels cas le remplacement est indemnisé
Une tuile cassée n’est pas indemnisée parce qu’elle est cassée, mais parce qu’un événement identifiable en est la cause : toute la question tient dans cette distinction.
Des tuiles cassées après un coup de vent ? Faites établir le constat et le devis qui accompagneront votre déclaration.
Comprendre la logique du contrat
Ce qui déclenche la prise en charge et ce qui la ferme
Un contrat multirisque habitation ne couvre pas l’état de votre toiture : il couvre des événements. La différence paraît subtile et elle commande pourtant toutes les décisions de l’assureur. Deux tuiles identiques, cassées de la même manière, seront indemnisées dans un cas et refusées dans l’autre selon que l’on peut ou non rattacher la casse à un fait soudain, extérieur et daté.
Les événements couverts par la garantie dite tempête, grêle et neige constituent le premier terrain d’indemnisation. Cette garantie figure dans la quasi-totalité des contrats couvrant un bâtiment et vise les dommages causés par le vent violent, les chutes de grêlons et le poids de la neige. Sur le littoral de Loire-Atlantique, c’est elle qui joue le plus souvent.
Son déclenchement repose sur un seuil d’intensité défini par le contrat lui-même, et non par une règle uniforme. Les conditions générales précisent la méthode retenue : relevés de la station météorologique la plus proche, ou constat de dommages équivalents sur des bâtiments de bonne construction dans le voisinage. Il faut lire ce paragraphe avant de déclarer, car il détermine la nature des preuves à réunir.
La grêle relève de la même garantie et présente une particularité : elle n’arrache rien. Les grêlons perforent, fêlent ou étoilent les éléments sans les déplacer, si bien que la toiture paraît intacte depuis le sol alors que plusieurs dizaines de tuiles sont atteintes. Le désordre ne se révèle qu’aux pluies suivantes. Nous décrivons ce mécanisme sur notre page fuite toiture après grêle.
La chute d’objet extérieur forme le troisième cas classique. Une branche, un arbre entier, un élément arraché à une construction voisine ou une antenne descellée brisent les tuiles par impact. Ces dommages sont généralement pris en charge, la difficulté portant plutôt sur la détermination du responsable lorsque l’objet vient d’une propriété voisine. La photographie de l’objet en place, avant tout dégagement, est la pièce la plus utile.
À l’opposé, la vétusté est exclue de manière systématique et cette exclusion ne se négocie pas. Un contrat couvre l’aléa, c’est-à-dire l’événement incertain ; il ne finance pas l’usure prévisible d’un matériau ni le défaut d’entretien. Une tuile devenue friable, une couverture poreuse sur tout un versant ou un solin délité relèvent de la charge du propriétaire, quel que soit l’épisode qui a précédé.
Le gel occupe une place ambiguë qu’il vaut mieux connaître. Une tuile éclate au gel parce qu’elle était déjà gorgée d’eau, donc déjà poreuse : l’assureur y voit la conséquence d’un vieillissement et non un dommage accidentel. Les contrats excluent d’ailleurs le plus souvent explicitement les dégâts imputables au gel sur les éléments de couverture.
La vétusté revient une seconde fois dans le dossier, sous une autre forme, et c’est celle qui surprend le plus. Même lorsque l’événement est reconnu, l’indemnisation est le plus souvent calculée en valeur d’usage : l’assureur estime l’usure de l’élément remplacé et déduit cette part. Les contrats prévoyant une garantie en valeur à neuf compensent cette déduction, parfois sous condition de réalisation des travaux.
La franchise s’ajoute à cette mécanique et pèse lourd sur les petits sinistres. Elle correspond à la somme qui reste à votre charge, indépendamment de la cause reconnue. Sur une intervention limitée au remplacement de quelques tuiles, le montant des travaux peut rester inférieur à cette franchise, auquel cas la déclaration n’a aucun intérêt financier. Comparer le devis à la franchise est donc le premier réflexe.
Le dossier se joue ensuite sur la qualité des pièces : photographies datées prises avant toute réparation, vue d’ensemble du versant, devis détaillé d’un professionnel assuré, mention des conditions météorologiques du jour. Cette honnêteté sert vos intérêts, car un devis qui englobe la réfection d’un versant entier en la présentant comme la suite d’un coup de vent attire l’expertise et fragilise la part réellement indemnisable.
Le cas des tuiles glissées sans casse apparente mérite enfin une attention particulière, fréquent après les tempêtes du littoral : le vent soulève les éléments, les repose de travers et repart, si bien que les recouvrements ne sont plus assurés et que l’eau entre dès la pluie suivante, mécanisme décrit sur notre page fuite toiture après tempête. Sur une couverture posée depuis peu, en revanche, c’est la garantie décennale fuite toiture qui prend le relais du contrat habitation.
Retrouvez notre méthode complète de recherche de fuite & réparation de toiture sur l’ensemble du département.
La formation des grêlons et l’intensité des épisodes qui perforent les couvertures sans rien déplacer sont expliquées par le service météorologique national dans sa fiche consacrée à la grêle.
Les situations qui ouvrent généralement droit à indemnisation
- ✓ Des tuiles arrachées ou déplacées lors d’un épisode de vent violent caractérisé et daté, relevé à proximité.
- ✓ Des éléments perforés, fêlés ou étoilés par la grêle, même si la toiture paraît intacte depuis le sol.
- ✓ Une casse par impact d’un objet extérieur : branche, arbre, antenne, élément arraché à une construction voisine.
- ✓ Un dommage soudain survenu sur une couverture entretenue, dont l’état antérieur peut être attesté par des photographies.
Ce qui bloque ou réduit l’indemnisation
- ✓ La vétusté et le défaut d’entretien, exclus par principe : l’assurance couvre l’aléa, pas l’usure prévisible.
- ✓ Le gel, généralement exclu sur les éléments de couverture, puisqu’il révèle une porosité déjà installée.
- ✓ La réparation réalisée avant le constat, qui supprime la preuve et rend l’évaluation du dommage impossible.
- ✓ Un devis mêlant les éléments sinistrés et des travaux d’entretien, qui déclenche une expertise et retarde tout le dossier.
Vous devez déclarer des tuiles cassées et il vous manque le constat d’un professionnel ?
Notre méthode
Comment nous établissons le constat qui accompagne votre déclaration
Notre rôle n’est pas de plaider votre dossier mais de le rendre lisible. Un constat précis, qui distingue ce qui relève de l’événement de ce qui relève de l’usure, passe sans discussion et protège la part réellement indemnisable de votre sinistre.
📷
Relevé photographique daté
Vue d’ensemble du versant, puis clichés rapprochés de chaque élément atteint, avant toute intervention. Ces images situent les dégâts sur la toiture et démontrent leur caractère groupé, ce qui est déterminant pour rattacher la casse à un épisode unique.
🔍
Distinction entre casse et usure
Nous indiquons ce qui présente une rupture franche par impact et ce qui montrait une dégradation antérieure. Cette séparation évite l’expertise contradictoire et préserve la crédibilité de l’ensemble du constat auprès de votre assureur.
📄
Devis détaillé et distinct
Le remplacement des éléments sinistrés est chiffré à part, les travaux d’entretien recommandés figurant sur une proposition séparée. Vous conservez ainsi la liberté d’arbitrer sans fragiliser la déclaration en cours.
Ce constat n’a d’utilité que s’il est établi avant toute réparation, même provisoire. Une bâche posée sur une zone non photographiée efface la preuve du dommage, et une tuile remplacée avant le passage de l’expert ne se démontre plus. Nous documentons donc l’état des lieux dès la première montée, avant d’intervenir, puis nous mettons hors d’eau. Cet ordre ne coûte rien et protège la partie du sinistre que votre contrat prend réellement en charge.
Cette séquence montre une intervention de couverture conduite depuis le faîtage, avec un contrôle rang par rang du versant. C’est ce point de vue qui manque à la plupart des déclarations de sinistre. Depuis le sol, une toiture dont plusieurs éléments ont été déplacés par le vent paraît le plus souvent parfaitement normale.
On y voit comment se repèrent les décalages de recouvrement. Le regard suit les lignes horizontales et s’arrête sur les ruptures d’alignement, sur les éléments légèrement soulevés et sur les rives dégarnies. Ces observations constituent la matière du constat : elles se photographient et se décrivent, là où une simple mention de tuiles cassées reste invérifiable.
La vidéo montre aussi la condition première de tout constat sérieux, qui est l’accès sécurisé à la toiture. Un propriétaire ne doit pas monter sur son toit après une tempête pour photographier les dégâts, la couverture étant alors instable et les éléments descellés. Les clichés utiles au dossier se prennent par un professionnel équipé.
Nous diffusons ce chantier parce qu’il correspond au moment décisif d’un sinistre de couverture. Ce qui est relevé avant toute réparation détermine ce qui sera indemnisé ensuite. Une intervention menée dans l’urgence, sans relevé préalable, fait perdre la preuve du dommage en même temps qu’elle protège la maison.
Notre zone d’intervention
Où nous constatons des tuiles cassées après un sinistre
Les coups de vent d’ouest et les épisodes de grêle ne frappent pas uniformément le département : une commune peut compter des dizaines de toitures atteintes quand la voisine reste indemne, ce qui pèse dans l’appréciation du sinistre. Nous constatons et chiffrons sur les 108 communes de Loire-Atlantique et de la frange vendéenne listées ci-dessous.
| Commune | Distance du siège |
|---|---|
| Saint-Michel-Chef-Chef | 0.4 km |
| La Plaine-sur-Mer | 5.2 km |
| Pornic | 7.3 km |
| Préfailles | 7.6 km |
| Saint-Brévin-les-Pins | 8.2 km |
| Saint-Père-en-Retz | 8.2 km |
| Saint-Nazaire | 11.4 km |
| Corsept | 13.3 km |
| Saint-Viaud | 13.9 km |
| Paimbœuf | 15.4 km |
| Chaumes-en-Retz | 15.5 km |
| Trignac | 16.3 km |
| Donges | 17.0 km |
| Montoir-de-Bretagne | 17.0 km |
| Les Moutiers-en-Retz | 17.6 km |
| Pornichet | 17.9 km |
| Arthon-en-Retz | 18.3 km |
| Saint-André-des-Eaux | 18.4 km |
| Frossay | 19.4 km |
| Bourgneuf-en-Retz | 20.8 km |
| Vue | 21.8 km |
| La Baule-Escoublac | 22.2 km |
| Saint-Joachim | 22.8 km |
| Le Pouliguen | 23.0 km |
| Bouin | 24.9 km |
| Besné | 25.5 km |
| Savenay | 25.7 km |
| Prinquiau | 25.9 km |
| Sainte-Pazanne | 26.9 km |
| Guérande | 27.3 km |
| Batz-sur-Mer | 27.6 km |
| Saint-Lyphard | 28.6 km |
| Le Pellerin | 29.4 km |
| Pontchâteau | 29.6 km |
| Saint-Étienne-de-Montluc | 30.0 km |
| Le Croisic | 30.1 km |
| Campbon | 30.2 km |
| Beauvoir-sur-Mer | 30.6 km |
| Saint-Gervais | 30.9 km |
| Port-Saint-Père | 31.2 km |
| Malville | 31.3 km |
| Saint-Molf | 31.9 km |
| Saint-Mars-de-Coutais | 32.0 km |
| Machecoul-Saint-Même | 32.3 km |
| Couëron | 32.7 km |
| Herbignac | 33.1 km |
| La Turballe | 33.5 km |
| Missillac | 33.7 km |
| Assérac | 34.0 km |
| Mesquer / Quimiac | 34.2 km |
| Saint-Urbain | 34.2 km |
| Bouvron | 34.3 km |
| La Montagne | 34.6 km |
| Bouaye | 34.8 km |
| Vigneux-de-Bretagne | 36.7 km |
| Indre | 36.9 km |
| Sautron | 37.2 km |
| Saint-Herblain | 37.8 km |
| Piriac-sur-Mer | 37.9 km |
| Notre-Dame-de-Monts | 38.6 km |
| Saint-Gildas-des-Bois | 39.0 km |
| Bouguenais | 39.1 km |
| Saint-Aignan-Grandlieu | 40.0 km |
| La Chevrolière | 40.8 km |
| Grandchamps-des-Fontaines | 41.0 km |
| Orvault | 41.2 km |
| Saint-Philbert-de-Grand-Lieu | 41.3 km |
| Pont-Saint-Martin | 42.5 km |
| Challans | 42.9 km |
| Treillières | 42.9 km |
| Saint-Jean-de-Monts | 43.5 km |
| Rezé | 43.7 km |
| Blain | 44.6 km |
| Nantes | 45.4 km |
| Héric | 45.6 km |
| La Chapelle-sur-Erdre | 47.1 km |
| Montbert | 47.4 km |
| Les Sorinières | 47.5 km |
| Saint-Sébastien-sur-Loire | 49.1 km |
| Geneston | 49.5 km |
| Sucé-sur-Erdre | 49.6 km |
| Sainte-Luce-sur-Loire | 50.2 km |
| Le Bignon | 50.5 km |
| Vertou | 51.2 km |
| Carquefou | 51.5 km |
| Basse-Goulaine | 52.1 km |
| Legé | 53.0 km |
| Saint-Hilaire-de-Riez | 53.2 km |
| Thouaré-sur-Loire | 54.4 km |
| Haute-Goulaine | 55.0 km |
| Saint-Gilles-Croix-de-Vie | 55.3 km |
| Aigrefeuille-sur-Maine | 56.1 km |
| Nort-sur-Erdre | 56.9 km |
| Saffré | 56.9 km |
| Mauves-sur-Loire | 58.1 km |
| Nozay | 59.1 km |
| Divatte-sur-Loire | 60.4 km |
| Le Loroux-Bottereau | 60.7 km |
| Coëx | 61.6 km |
| Le Landreau | 62.5 km |
| Le Cellier | 62.9 km |
| Brétignolles-sur-Mer | 64.6 km |
| Clisson | 66.3 km |
| Vallet | 66.4 km |
| Oudon | 68.2 km |
| Ancenis-Saint-Géréon | 76.1 km |
| Sèvremoine | 82.4 km |
| Châteaubriant | 83.5 km |
Nos communes
Nos pages par commune en Loire-Atlantique & frange vendéenne
Notre engagement
POURQUOI CHOISIR TB RÉNOVATION & NETTOYAGE POUR VOS TUILES CASSÉES
⚡
Une mise hors d’eau rapide
Après un épisode de vent, la priorité est d’empêcher l’eau d’entrer pendant l’instruction du dossier. Nous intervenons du lundi au vendredi pour protéger la zone atteinte, en conservant les preuves nécessaires à votre déclaration.
📝
Un constat exploitable
Photographies datées, description des éléments atteints, distinction entre impact et usure : le document remis est directement joignable à votre déclaration, sans reformulation ni pièce complémentaire à demander ensuite.
🌊
Un couvreur du littoral
Depuis Saint-Michel-Chef-Chef, nous intervenons sur 108 communes de Loire-Atlantique et de la frange vendéenne. Les dégâts causés par le vent d’ouest sur les rives et les faîtages font partie de notre pratique courante.
🛡️
Garantie décennale
Nos travaux de couverture sont couverts par une garantie décennale, dont l’attestation accompagne le devis. C’est aussi une pièce que votre assureur peut demander avant de valider la prise en charge des réparations.
Une question sur votre projet ?
Cette séquence présente un traitement de couverture sur une maison du secteur. Le rapport avec un dossier d’assurance est plus étroit qu’il n’y paraît : l’état d’entretien d’une toiture pèse directement sur l’issue d’une déclaration. Une couverture suivie se défend, une couverture négligée voit son sinistre requalifié en vétusté.
L’expert mandaté par un assureur regarde en effet deux choses. Il cherche d’abord la cause du dommage, puis il évalue l’état général de l’ouvrage pour déterminer la part d’usure à déduire. Sur une toiture envahie de mousses et jamais contrôlée, cette part est appréciée sévèrement, même lorsque l’événement climatique est parfaitement établi.
La vidéo illustre donc une forme de prévention administrative autant que technique. Conserver les factures d’entretien, garder quelques photographies de la toiture en bon état et faire contrôler les points singuliers régulièrement constituent des éléments de preuve. Ils démontrent que les éléments cassés étaient sains avant l’épisode invoqué.
Nous montrons ce chantier parce qu’il représente le moment où tout se prépare, bien avant le sinistre. Une couverture entretenue subit moins de dégâts à vent égal, puisque ses éléments sont correctement calés et ses rives en état. Elle obtient ensuite une indemnisation moins amputée, pour la même raison.
Budget · Tarifs
Le budget : constat, réparation et reste à charge
Le coût d’un remplacement de tuiles dépend du nombre d’éléments atteints, de leur emplacement sur le versant et de la disponibilité du modèle. Seul le diagnostic se chiffre à l’avance ; le reste se détermine après relevé sur place, et se compare ensuite à la franchise de votre contrat.
🔎
Diagnostic et constat écrit
150-300 €
Déplacement, contrôle rapproché du versant, relevé photographique daté et compte rendu distinguant les dommages par impact de l’usure constatée.
⛑️
Mise hors d’eau provisoire
Sur devis après diagnostic
Protection de la zone atteinte pour empêcher l’eau d’entrer pendant l’instruction du dossier, sans effacer les traces du sinistre.
🧱
Remplacement des éléments
Sur devis après diagnostic
Fourniture et pose des tuiles compatibles, reprise des recouvrements, contrôle des rives, du faîtage et des points singuliers voisins.
💡 Ce qui influence le prix
- ✓ Le nombre d’éléments à remplacer et leur dispersion sur le versant, un dégât groupé se traitant plus vite qu’une casse éparpillée.
- ✓ La disponibilité du modèle de tuile : un profil ancien ou arrêté impose une recherche, voire une récupération sur une autre zone.
- ✓ L’accessibilité du toit : hauteur, pente, possibilité d’installer un échafaudage ou nécessité d’une nacelle.
- ✓ L’emplacement des dégâts, une reprise en rive, en noue ou au faîtage demandant davantage de précautions qu’en pleine surface.
- ✓ L’état des éléments voisins, qui détermine si la zone peut être reprise ponctuellement ou doit être traitée plus largement.
Reprise d’éléments de couverture après sinistre : le remplacement se chiffre à part des travaux d’entretien, pour ne pas fragiliser la déclaration.
Durabilité · Entretien
Événement ou usure : ce qui sépare les deux régimes
Le tableau ci-dessous met en regard les situations les plus courantes, ce que l’on constate concrètement sur la toiture et le régime généralement applicable. Les conditions exactes restent celles de votre contrat, qui prévaut sur toute règle générale.
| Situation | Ce que l’on constate sur le toit | Régime généralement applicable | Pièce déterminante |
|---|---|---|---|
| Vent violent caractérisé | Éléments arrachés ou déplacés, rives et faîtage dégarnis | Garantie tempête, selon le seuil prévu au contrat | Relevé météorologique et dégâts constatés dans le voisinage |
| Grêle | Tuiles perforées, fêlées ou étoilées, toiture intacte de loin | Garantie grêle, incluse avec la garantie tempête | Photographies rapprochées des impacts, avant réparation |
| Chute d’objet extérieur | Casse localisée par impact, éléments enfoncés | Dommages aux biens, recours possible contre un tiers | Photographie de l’objet en place avant dégagement |
| Usure, porosité, gel | Feuilletage, écaillage, casses répétées sans événement | Exclusion de vétusté, charge du propriétaire | Constat distinguant l’usure des dommages accidentels |
La déclaration doit intervenir dans le délai prévu par vos conditions générales, qui court dès la connaissance du sinistre : ce délai est court et sa lecture précède toute autre démarche. Lorsqu’un arrêté de catastrophe naturelle est publié pour votre commune, un régime distinct s’applique, avec son propre calendrier. La mise hors d’eau, elle, n’attend pas l’accord de l’assureur : protéger la zone atteinte relève de votre obligation de limiter les conséquences.
Pour la déclaration elle-même, l’administration met à disposition un courrier type reprenant les mentions attendues par l’assureur, à savoir le modèle de lettre de déclaration de sinistre.
Vous voulez un devis distinguant clairement les tuiles sinistrées des travaux d’entretien ?
Idées reçues · Mythes
Idées reçues sur cette prestation
« L’assurance remplace toujours une tuile cassée »
Elle indemnise un événement, pas un dégât. Sans cause soudaine, extérieure et datable, la casse est rattachée à l’usure du matériau et reste à la charge du propriétaire. S’ajoute une considération pratique : sur le remplacement de quelques éléments, le montant des travaux reste fréquemment inférieur à la franchise du contrat, ce qui rend la déclaration sans intérêt financier.
« Il faut réparer vite, on verra l’assurance après »
Réparer avant le constat supprime la preuve du dommage et rend son évaluation impossible. La bonne séquence consiste à photographier, à faire établir un constat écrit, puis à poser une protection provisoire qui empêche l’eau d’entrer sans effacer les traces. Cette mise hors d’eau relève d’ailleurs de votre obligation de limiter les conséquences du sinistre.
« Si aucune tuile n’est cassée, il n’y a pas de sinistre »
Le vent déplace bien plus souvent qu’il ne brise. Des éléments soulevés puis reposés de travers laissent une toiture d’apparence intacte alors que les recouvrements ne sont plus assurés et que l’eau entrera à la pluie suivante. Ce type de désordre se constate uniquement par un contrôle rapproché, rang par rang, et se déclare comme n’importe quel dommage de tempête.
Lorsque des éléments ont glissé sans se briser, c’est la seconde barrière située sous la couverture qui retarde l’infiltration, un ouvrage dont les désordres courants sont recensés dans la fiche pathologie consacrée à l’écran de sous-toiture.
Comment ça se passe
Travailler avec nous, c’est simple comme 1, 2, 3
Du constat à la remise du devis, notre intervention suit trois étapes calées sur le calendrier de votre déclaration.
Date, conditions météorologiques, éléments visibles depuis le sol, photographies déjà prises : ces informations orientent le constat avant notre venue.
Contrôle rapproché du versant, relevé photographique daté et compte rendu distinguant les dommages par impact de l’usure antérieure.
Vous transmettez constat et devis à votre assureur ; nous posons si nécessaire une mise hors d’eau provisoire sans effacer les traces.
Questions fréquentes
FOIRE AUX QUESTIONS
Prêt à agir ?
Faites constater vos tuiles cassées avant toute réparation
TB Rénovation & Nettoyage intervient sur 108 communes de Loire-Atlantique et de la frange vendéenne, du lundi au vendredi de 08:30 à 18:30, pour établir le constat photographique et le devis qui accompagneront votre déclaration.
Nos autres secteurs d’intervention
Nos chantiers en vidéo
Nettoyage terrasse !✨
Préserver votre maison
Nettoyage gouttières
Nettoyage terrasse ! ✨
Nettoyage toiture Pays de Retz
Etanchéité en membrane PVC – Soudure à air chaud
Nettoyage façade
Pose de gouttières en alu
Estimation travaux
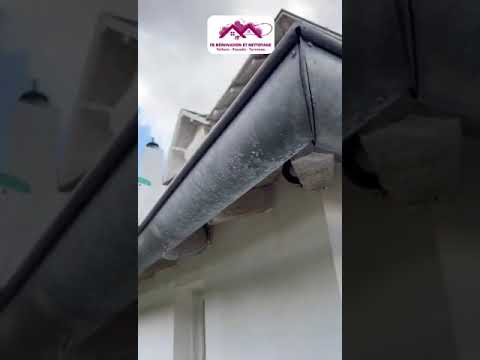
Dépose une gouttière en zinc et installation d’une gouttière en continu
Etanchéité en membrane PVC
Nettoyage toiture en ardoise
Nettoyage toiture sans gouttière
Nettoyage façade
🔥 Une cheminée condamnée, un nouveau toit sublimé ! 🏡✨
Nettoyage toiture
Remplacement de gouttières
Nettoyage toiture à St Brévin les Pins
Nettoyage muret
Pose d’un tuyau de descente en bonne compagnie 🐶
Remplacement tuiles cassées
nettoyage extérieur, muret et Toiture dans le pays de retz
Nettoyage dalles gravillonnées
Nettoyage complet toiture ardoise
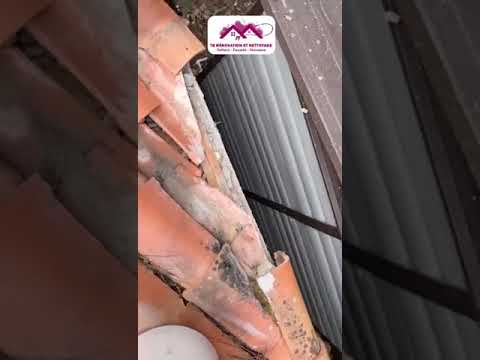
Changement de solin et rénovation des tuiles de rive
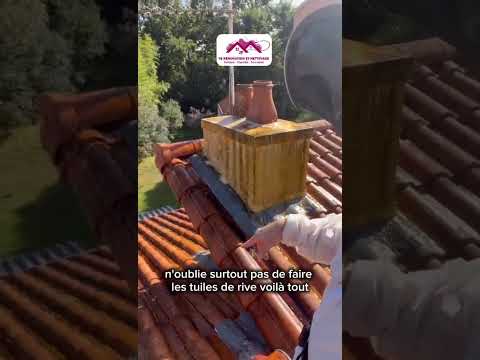
Nettoyage toiture
Nettoyage Toiture dans le Pays de Retz, Pornic, Saint-Nazaire, Saint-Brevin-les-Pins
Nettoyage façade
Couvertine en alu
Nettoyage toiture à Préfailles
Pose de couvertine
Pulvérisation toiture ardoise
nettoyage de toiture avec bâchage des plantes.
Nettoyage façade
TB Nettoyage Toiture Façade Terrasse dans le Pays de Retz
Nettoyage de la gouttière
Etanchéité en membrane PVC
Etanchéité en membrane PVC sur toit-plat
Gros nettoyage toiture
Infiltrations toiture
Nettoyage façade
Nettoyage terrasse !✨
Pulvérisation toiture à Pornic
Installation gouttière PVC
Nettoyage façade
Nos prestations
Tous nos services en Loire-Atlantique
À lire aussi sur la recherche de fuite
Rappel express sous 48 h
Laissez votre numéro, on vous rappelle rapidement pour vous conseiller et chiffrer.
🔒 Données protégées • Pas de démarchage • Annulation possible à tout moment
Notre zone de chalandise
Contour calculé à partir des villes frontières (affichage optimisé).
Nos partenaires & fournisseurs


