


Recherche de fuite & réparation de toiture · Loire-Atlantique (44)
Qui paie la recherche de fuite : assurance, propriétaire, locataire ou copropriété
La facture de la recherche de fuite ne dépend pas de celui qui subit le dégât, mais de l’origine du sinistre, du statut de l’occupant et des garanties souscrites : voici comment se lit réellement la répartition.
Vous ne savez pas qui doit régler la recherche de fuite ? Obtenez un devis détaillé, exploitable par votre assureur.
Le principe à retenir
La règle de fond : la recherche de fuite suit la cause, pas le dégât
La prise en charge se joue presque toujours dans le même désordre : un plafond se tache, l’occupant appelle son assureur, l’assureur demande un devis, et personne ne sait qui doit avancer les frais de la recherche. La confusion vient d’une distinction mal connue : l’indemnisation des dommages et la prise en charge de la recherche obéissent à deux garanties distinctes du contrat.
Les dommages visibles à l’intérieur relèvent de la garantie dégât des eaux : plafond auréolé, peintures cloquées, parquet gondolé. Elle figure dans presque tous les contrats habitation. La recherche de fuite constitue en revanche une prestation technique distincte, destinée à identifier l’origine du sinistre. Elle n’est pas systématiquement incluse : certains contrats la prévoient, d’autres la plafonnent, d’autres ne la couvrent pas.
Le second principe tient en une phrase : la charge finale suit la cause, pas le dégât. Celui qui constate l’eau chez lui n’est pas nécessairement celui qui paie. Si la fuite vient de la toiture d’un immeuble, la dépense relève des parties communes même si l’eau ressort dans un lot privatif ; si elle vient d’un défaut d’entretien imputable à l’occupant, la charge lui revient.
Le troisième élément est le plus souvent oublié : la recherche ne peut être imputée à personne tant que la cause n’est pas établie, puisque c’est justement l’ignorance de l’origine qui la motive. Dans la pratique, un intervenant est mandaté, la prestation est réalisée, puis la répartition se règle une fois le compte rendu produit : ce sont ces deux pièces qui permettent de trancher.
Entre assureurs, la répartition des sinistres dégât des eaux entre voisins ou entre lots est encadrée par une convention professionnelle, la convention IRSI, qui désigne un assureur gestionnaire selon l’ampleur du sinistre et prend en charge la recherche de fuite dans ce cadre. Nous détaillons ses limites sur notre page convention IRSI toiture.
Pour un propriétaire occupant d’une maison individuelle, le raisonnement est le plus simple. Les dommages intérieurs sont déclarés au titre du dégât des eaux, et la recherche de fuite est prise en charge si le contrat comporte cette garantie, dans la limite de son plafond. La réparation de la couverture est presque toujours exclue : elle relève de l’entretien du bien, sauf événement climatique relevant de la garantie tempête.
Locataire et bailleur se répartissent la charge selon une logique bien établie. Le locataire répond de l’entretien courant ; le bailleur répond du clos et du couvert, donc de la toiture et de l’étanchéité générale. Une fuite de couverture relève par conséquent du propriétaire, et la recherche qui la précède suit la même logique. Notre page fuite toiture locataire ou propriétaire détaille les cas limites.
Le locataire conserve toutefois ses propres obligations : signaler le désordre sans tarder, permettre l’accès pour le diagnostic et les travaux, et assurer son mobilier. Celui qui laisse une infiltration s’aggraver plusieurs mois sans prévenir son bailleur peut voir sa responsabilité engagée sur l’aggravation, même si l’origine ne lui est pas imputable.
En copropriété, la ligne de partage passe entre parties communes et parties privatives. Toiture, souches, gouttières et chéneaux collectifs sont des parties communes : la recherche est engagée par le syndic et financée par la copropriété, puis répartie selon les tantièmes. Une canalisation encastrée desservant un seul lot relève en revanche du privatif. Notre page fuite toiture copropriété reprend ces cas.
Le point qui crée le plus de litiges est celui du mandat : l’entreprise facture celui qui l’a mandatée, indépendamment de la question de savoir qui supportera la dépense in fine. Déclarez donc le sinistre avant d’engager quoi que ce soit, demandez par écrit si la garantie s’applique et quel est son plafond, et faites confirmer qui mandate l’entreprise. En copropriété, la demande passe par le syndic.
Le devis, enfin, conditionne le reste. Un devis exploitable par un assureur distingue le déplacement, le diagnostic, les moyens complémentaires et la mise en sécurité provisoire, puis renvoie la réparation à un devis séparé. Nous détaillons sa structure et les ordres de grandeur sur notre page prix recherche de fuite toiture.
Retrouvez notre méthode complète de recherche de fuite & réparation de toiture sur l’ensemble du département.
Avant toute démarche, relisez les conditions particulières de votre contrat : la nature des garanties, les plafonds et les exclusions y sont décrits, et leur portée générale est rappelée dans la présentation du contrat d’assurance.
Les pièces à réunir avant de discuter de la prise en charge
- ✓ Les conditions particulières du contrat, où figurent la présence ou l’absence de la garantie recherche de fuite, son plafond et sa franchise.
- ✓ La déclaration de sinistre horodatée, accompagnée des photographies des dommages prises dès leur apparition.
- ✓ L’accord écrit de l’assureur, du bailleur ou du syndic désignant qui mandate l’entreprise et sur quel budget.
- ✓ Un devis de recherche de fuite détaillé poste par poste, distinct du devis de réparation, et un compte rendu écrit à l’issue du diagnostic.
Les situations qui font basculer la facture du mauvais côté
- ✓ Mandater une entreprise avant d’avoir déclaré le sinistre : la facture reste au nom de celui qui a passé commande.
- ✓ Confondre recherche de fuite et réparation : la seconde est presque toujours exclue au titre de l’entretien du bien.
- ✓ Laisser une infiltration s’aggraver sans la signaler, ce qui peut engager la responsabilité de l’occupant sur l’aggravation.
- ✓ Accepter un devis global sans distinction des postes : il devient inexploitable pour l’assureur et ralentit tout le dossier.
Vous avez besoin d’un devis de recherche de fuite recevable par votre assureur ou votre syndic ?
Notre méthode
Comment nous intervenons dans un dossier de prise en charge
Notre rôle s’arrête à la technique : nous localisons l’origine du désordre et nous la documentons. Mais la qualité de cette documentation conditionne directement la décision de l’assureur, du bailleur ou du syndic. Nous travaillons donc pour qu’elle soit exploitable dès la première lecture.
📝
Un devis lisible en amont
Déplacement, diagnostic, moyens complémentaires éventuels et mise en sécurité provisoire apparaissent séparément. Le devis peut être transmis tel quel à un assureur ou à un syndic pour obtenir un accord de prise en charge avant l’intervention.
🔍
Une localisation documentée
Nous identifions le point d’entrée réel et non la zone supposée. Le compte rendu décrit la méthode employée, la zone contrôlée, la cause retenue et les photographies correspondantes, datées.
📄
Un rapport qui distingue les responsabilités
Le compte rendu précise si l’origine relève de la couverture, des évacuations, d’un point singulier ou d’un élément privatif. C’est cette mention qui permet de trancher la répartition sans expertise supplémentaire.
Ce travail de documentation n’est pas une formalité ajoutée au chantier : c’est lui qui décide de la répartition. Un compte rendu qui nomme l’ouvrage en cause, situe le point d’entrée et sépare l’événement de l’entretien permet à l’assureur, au bailleur ou au syndic de trancher sans expertise supplémentaire. Un constat vague, à l’inverse, ouvre une discussion qui dure des mois. Nous remettons donc ce document que la prise en charge soit acquise ou non.
Cette vidéo montre un nettoyage de toiture en ardoise mené sur un chantier de Loire-Atlantique. Elle illustre une distinction au cœur de la question de la prise en charge : l’entretien d’une couverture n’est jamais un sinistre. Aucun assureur ne finance le nettoyage d’un toit encrassé, parce qu’il s’agit d’une obligation normale du propriétaire.
La conséquence est directe sur les dossiers. Lorsqu’une infiltration résulte d’un défaut d’entretien manifeste, l’assureur peut refuser la prise en charge de la recherche de fuite en invoquant cette exclusion. Un toit suivi, nettoyé et contrôlé périodiquement place le propriétaire dans une position beaucoup plus solide au moment de la déclaration.
La séquence permet aussi de voir ce qu’un contrôle d’entretien révèle en passant. En dégageant une couverture, nous repérons les ardoises fendues, les crochets fatigués, les solins ouverts et les points singuliers en limite de tenue. Ces observations sont consignées, et elles constituent une trace utile si un désordre survient plus tard sur la même zone.
Nous rattachons cette intervention au sujet de cette page parce que la traçabilité change l’issue d’un dossier. Des factures d’entretien, des comptes rendus datés et des photographies avant travaux démontrent que le bien a été correctement suivi. C’est exactement ce qu’un gestionnaire de sinistre cherche lorsqu’il instruit une demande de prise en charge.
Notre zone d’intervention
Où nous intervenons sur un dossier de recherche de fuite
La prise en charge se joue partout de la même façon, mais les interlocuteurs changent : copropriété en centre-ville, bailleur privé sur le littoral, propriétaire occupant en zone pavillonnaire. Nous intervenons sur 108 communes de Loire-Atlantique et de la frange vendéenne, avec le même constat écrit quel que soit le donneur d’ordre.
| Commune | Distance du siège |
|---|---|
| Saint-Michel-Chef-Chef | 0.4 km |
| La Plaine-sur-Mer | 5.2 km |
| Pornic | 7.3 km |
| Préfailles | 7.6 km |
| Saint-Brévin-les-Pins | 8.2 km |
| Saint-Père-en-Retz | 8.2 km |
| Saint-Nazaire | 11.4 km |
| Corsept | 13.3 km |
| Saint-Viaud | 13.9 km |
| Paimbœuf | 15.4 km |
| Chaumes-en-Retz | 15.5 km |
| Trignac | 16.3 km |
| Donges | 17.0 km |
| Montoir-de-Bretagne | 17.0 km |
| Les Moutiers-en-Retz | 17.6 km |
| Pornichet | 17.9 km |
| Arthon-en-Retz | 18.3 km |
| Saint-André-des-Eaux | 18.4 km |
| Frossay | 19.4 km |
| Bourgneuf-en-Retz | 20.8 km |
| Vue | 21.8 km |
| La Baule-Escoublac | 22.2 km |
| Saint-Joachim | 22.8 km |
| Le Pouliguen | 23.0 km |
| Bouin | 24.9 km |
| Besné | 25.5 km |
| Savenay | 25.7 km |
| Prinquiau | 25.9 km |
| Sainte-Pazanne | 26.9 km |
| Guérande | 27.3 km |
| Batz-sur-Mer | 27.6 km |
| Saint-Lyphard | 28.6 km |
| Le Pellerin | 29.4 km |
| Pontchâteau | 29.6 km |
| Saint-Étienne-de-Montluc | 30.0 km |
| Le Croisic | 30.1 km |
| Campbon | 30.2 km |
| Beauvoir-sur-Mer | 30.6 km |
| Saint-Gervais | 30.9 km |
| Port-Saint-Père | 31.2 km |
| Malville | 31.3 km |
| Saint-Molf | 31.9 km |
| Saint-Mars-de-Coutais | 32.0 km |
| Machecoul-Saint-Même | 32.3 km |
| Couëron | 32.7 km |
| Herbignac | 33.1 km |
| La Turballe | 33.5 km |
| Missillac | 33.7 km |
| Assérac | 34.0 km |
| Mesquer / Quimiac | 34.2 km |
| Saint-Urbain | 34.2 km |
| Bouvron | 34.3 km |
| La Montagne | 34.6 km |
| Bouaye | 34.8 km |
| Vigneux-de-Bretagne | 36.7 km |
| Indre | 36.9 km |
| Sautron | 37.2 km |
| Saint-Herblain | 37.8 km |
| Piriac-sur-Mer | 37.9 km |
| Notre-Dame-de-Monts | 38.6 km |
| Saint-Gildas-des-Bois | 39.0 km |
| Bouguenais | 39.1 km |
| Saint-Aignan-Grandlieu | 40.0 km |
| La Chevrolière | 40.8 km |
| Grandchamps-des-Fontaines | 41.0 km |
| Orvault | 41.2 km |
| Saint-Philbert-de-Grand-Lieu | 41.3 km |
| Pont-Saint-Martin | 42.5 km |
| Challans | 42.9 km |
| Treillières | 42.9 km |
| Saint-Jean-de-Monts | 43.5 km |
| Rezé | 43.7 km |
| Blain | 44.6 km |
| Nantes | 45.4 km |
| Héric | 45.6 km |
| La Chapelle-sur-Erdre | 47.1 km |
| Montbert | 47.4 km |
| Les Sorinières | 47.5 km |
| Saint-Sébastien-sur-Loire | 49.1 km |
| Geneston | 49.5 km |
| Sucé-sur-Erdre | 49.6 km |
| Sainte-Luce-sur-Loire | 50.2 km |
| Le Bignon | 50.5 km |
| Vertou | 51.2 km |
| Carquefou | 51.5 km |
| Basse-Goulaine | 52.1 km |
| Legé | 53.0 km |
| Saint-Hilaire-de-Riez | 53.2 km |
| Thouaré-sur-Loire | 54.4 km |
| Haute-Goulaine | 55.0 km |
| Saint-Gilles-Croix-de-Vie | 55.3 km |
| Aigrefeuille-sur-Maine | 56.1 km |
| Nort-sur-Erdre | 56.9 km |
| Saffré | 56.9 km |
| Mauves-sur-Loire | 58.1 km |
| Nozay | 59.1 km |
| Divatte-sur-Loire | 60.4 km |
| Le Loroux-Bottereau | 60.7 km |
| Coëx | 61.6 km |
| Le Landreau | 62.5 km |
| Le Cellier | 62.9 km |
| Brétignolles-sur-Mer | 64.6 km |
| Clisson | 66.3 km |
| Vallet | 66.4 km |
| Oudon | 68.2 km |
| Ancenis-Saint-Géréon | 76.1 km |
| Sèvremoine | 82.4 km |
| Châteaubriant | 83.5 km |
Nos communes
Nos pages par commune en Loire-Atlantique & frange vendéenne
Notre engagement
POURQUOI CHOISIR TB RÉNOVATION & NETTOYAGE POUR VOTRE RECHERCHE DE FUITE
🏠
Un couvreur implanté sur le territoire
Nous intervenons depuis Saint-Michel-Chef-Chef sur 108 communes de Loire-Atlantique et de la frange vendéenne. Le déplacement reste court, ce qui pèse directement sur le coût du diagnostic et sur le délai de remise du compte rendu.
🛡️
Garantie décennale
Nos travaux de couverture sont couverts par une garantie décennale, dont l’attestation accompagne systématiquement le devis. C’est une pièce que les assureurs et les syndics demandent avant de valider une intervention.
📄
Des documents exploitables
Devis détaillé poste par poste et compte rendu écrit après diagnostic. Les deux pièces sont rédigées pour être transmises directement à un gestionnaire de sinistre, sans reformulation ni allers-retours.
🎯
Le diagnostic avant le chiffrage
Nous ne proposons jamais une réparation avant d’avoir identifié la cause. Cette séparation protège aussi votre dossier : elle évite qu’un assureur requalifie la prestation en travaux d’entretien non couverts.
Une question sur votre projet ?
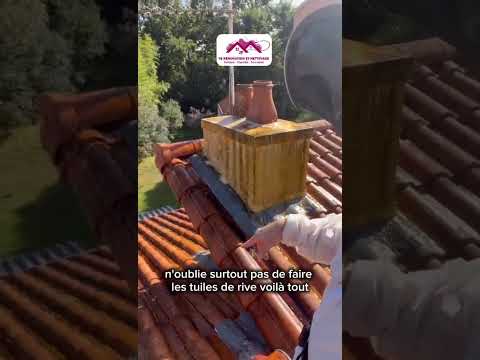
La vidéo présente un changement de solin accompagné d’une reprise des tuiles de rive. Ce chantier correspond au cas le plus courant des dossiers de recherche de fuite en maison individuelle. Le solin, à la jonction entre la couverture et une maçonnerie, concentre une part importante des infiltrations que nous localisons.
L’intérêt de cette séquence pour la question de la prise en charge tient à la nature du désordre. Un solin fatigué relève de l’usure normale et donc de l’entretien du bien : sa réfection reste à la charge du propriétaire. En revanche, les dommages intérieurs causés par l’eau qui a transité par ce solin relèvent, eux, de la garantie dégât des eaux.
Le chantier montre également pourquoi la localisation précède toujours le chiffrage. Tant que le point d’entrée n’est pas identifié, il est impossible de dire si la cause est un solin, une rive, un closoir ou une évacuation. Or c’est cette qualification, et elle seule, qui détermine à qui revient la dépense finale.
Nous filmons ces interventions parce qu’elles constituent la preuve visuelle attendue dans un dossier. Un rapport accompagné de photographies de l’état constaté, de la zone ouverte et de la réparation exécutée se défend beaucoup mieux qu’une description écrite seule. Cette documentation accélère l’instruction et réduit sensiblement les demandes de pièces complémentaires.
Budget · Tarifs
Le budget de la recherche de fuite et ce qui reste à votre charge
La recherche de fuite se chiffre indépendamment de la réparation, et cette séparation est précisément ce qui rend le devis exploitable par un assureur. Voici comment les postes se décomposent, sachant que seule la prestation de diagnostic peut être annoncée avant la visite.
🔎
Diagnostic et localisation
150-300 €
Déplacement, inspection des combles, contrôle des points singuliers en toiture, essai à l’eau contrôlé et compte rendu écrit remis après intervention.
🚧
Mise hors d’eau provisoire
Sur devis après diagnostic
Bâchage lesté ou protection temporaire d’une zone, lorsque l’eau continue d’entrer et que la réparation définitive ne peut pas être menée immédiatement.
🔧
Réparation de la cause
Sur devis après diagnostic
Reprise de solin, remplacement d’éléments de couverture ou reprise de zone selon ce que révèle la localisation. Poste distinct, rarement couvert par l’assurance.
💡 Ce qui influence le prix
- ✓ L’accessibilité du bâtiment : hauteur, pente, présence de combles visitables, nécessité d’un échafaudage ou d’une nacelle.
- ✓ L’étendue de la zone à contrôler, qui n’a rien de comparable entre une maison individuelle et un immeuble collectif.
- ✓ Le nombre de causes possibles à écarter, notamment lorsque plusieurs lots ou plusieurs réseaux sont concernés.
- ✓ Le niveau de documentation attendu : un rapport destiné à un assureur ou à un syndic demande un relevé photographique plus complet.
- ✓ L’urgence de l’intervention et la nécessité éventuelle d’une protection provisoire avant le diagnostic complet.
Infiltrations en toiture : le type de désordre qui ouvre un dossier dégât des eaux et pose immédiatement la question de la prise en charge.
Durabilité · Entretien
Délais, suites du dossier et prévention des litiges
La prise en charge se joue autant sur la chronologie que sur le fond du contrat. Le tableau ci-dessous récapitule, pour chaque configuration, qui engage la démarche, qui supporte en principe la recherche de fuite et quelle pièce déclenche la décision.
| Configuration | Qui mandate l’entreprise | Qui supporte la recherche de fuite | Pièce décisive |
|---|---|---|---|
| Propriétaire occupant, maison | Le propriétaire, après accord de son assureur | L’assureur si la garantie recherche de fuite figure au contrat, sinon le propriétaire | Conditions particulières mentionnant la garantie et son plafond |
| Logement loué | Le bailleur, prévenu par le locataire | Le bailleur pour un désordre de couverture, sous réserve de ses garanties | Signalement écrit du locataire et compte rendu de localisation |
| Copropriété, fuite en toiture | Le syndic, pour le compte du syndicat | La copropriété, répartition entre copropriétaires selon les tantièmes | Compte rendu désignant une partie commune comme origine |
| Sinistre entre deux lots | L’assureur gestionnaire désigné entre assureurs | L’assureur gestionnaire dans le cadre de la convention applicable | Déclaration de sinistre et constat amiable dégât des eaux |
Le facteur le plus déterminant reste la rapidité de la déclaration : un sinistre signalé dès son apparition, photographié et documenté, s’instruit sans difficulté, alors que le même sinistre déclaré des mois plus tard ouvre la discussion sur la part imputable au retard. En cas de refus, demandez par écrit la motivation précise et la clause invoquée : beaucoup de refus reposent sur une qualification erronée du désordre, corrigible dès lors qu’un compte rendu technique établit l’origine réelle.
Pour savoir qui, du bailleur ou du locataire, supporte la dépense selon l’origine du désordre, les règles sont rappelées dans la fiche officielle sur la responsabilité des dégradations en cours de location.
Votre assureur ou votre syndic attend un devis détaillé pour donner son accord ?
Idées reçues · Mythes
Idées reçues sur cette prestation
« L’assurance habitation paie toujours la recherche de fuite »
La garantie dégât des eaux indemnise les dommages, ce qui ne signifie pas qu’elle finance la recherche de leur origine. La recherche de fuite constitue une garantie distincte, présente dans de nombreux contrats mais pas dans tous, et généralement assortie d’un plafond. Il faut la vérifier aux conditions particulières avant d’engager la prestation, pas après avoir reçu la facture.
« Comme c’est chez moi, c’est à moi de payer »
La charge suit l’origine du désordre, pas le lieu où l’eau apparaît. Une infiltration qui ressort dans un appartement du dernier étage mais provient de la toiture relève des parties communes et donc de la copropriété. De la même façon, un locataire qui constate une fuite de couverture chez lui ne supporte ni la recherche ni la réparation, qui incombent au bailleur.
« Il vaut mieux faire intervenir vite et voir ensuite avec l’assurance »
C’est la démarche qui produit le plus de refus de remboursement. L’entreprise facture celui qui l’a mandatée, et un assureur peut opposer l’absence d’accord préalable. Seule la mise en sécurité strictement nécessaire pour arrêter l’aggravation se justifie sans attendre : elle doit alors être photographiée, datée et signalée dans la déclaration.
La somme qui reste à votre charge après indemnisation dépend enfin de la franchise prévue à votre contrat.
Comment ça se passe
Travailler avec nous, c’est simple comme 1, 2, 3
Trois étapes suffisent pour sécuriser votre dossier, de la déclaration à la remise du compte rendu, sans engager de dépense non couverte.
Déclarez le sinistre, demandez par écrit si la garantie recherche de fuite s’applique et quel est son plafond. En copropriété, la demande passe par le syndic.
Déplacement, diagnostic et éventuelle mise hors d’eau apparaissent distinctement. Vous transmettez ce devis pour obtenir un accord de prise en charge avant l’intervention.
La cause est identifiée, photographiée et décrite dans un compte rendu écrit, qui permet ensuite de trancher la répartition des frais sans discussion.
Questions fréquentes
FOIRE AUX QUESTIONS
Prêt à agir ?
Un devis de recherche de fuite que votre assureur acceptera
TB Rénovation & Nettoyage intervient sur 108 communes de Loire-Atlantique et de la frange vendéenne, du lundi au vendredi de 08:30 à 18:30, avec devis détaillé et compte rendu écrit après diagnostic.
Nos autres secteurs d’intervention
Nos chantiers en vidéo
Nettoyage terrasse !✨
Préserver votre maison
Nettoyage gouttières
Nettoyage terrasse ! ✨
Nettoyage toiture Pays de Retz
Etanchéité en membrane PVC – Soudure à air chaud
Nettoyage façade
Pose de gouttières en alu
Estimation travaux
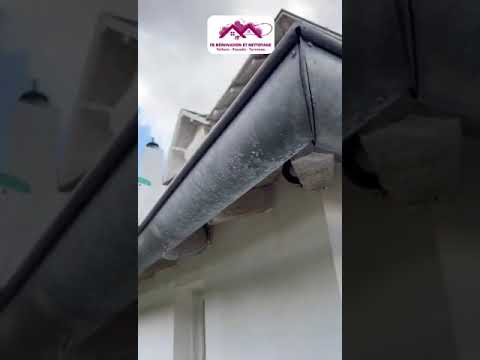
Dépose une gouttière en zinc et installation d’une gouttière en continu
Etanchéité en membrane PVC
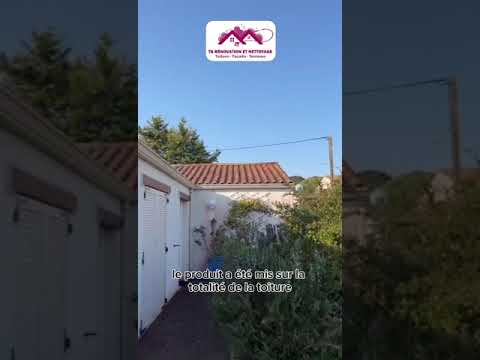
Nettoyage complet toiture façade terrasse
Nettoyage toiture sans gouttière
Nettoyage façade
🔥 Une cheminée condamnée, un nouveau toit sublimé ! 🏡✨
Nettoyage toiture
Remplacement de gouttières
Nettoyage toiture à St Brévin les Pins
Nettoyage muret
Pose d’un tuyau de descente en bonne compagnie 🐶
Remplacement tuiles cassées
nettoyage extérieur, muret et Toiture dans le pays de retz
Nettoyage dalles gravillonnées
Nettoyage complet toiture ardoise
Nettoyage toiture
Nettoyage Toiture dans le Pays de Retz, Pornic, Saint-Nazaire, Saint-Brevin-les-Pins
Nettoyage façade
Couvertine en alu
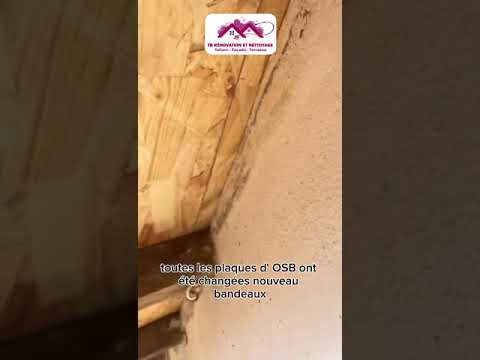
Rénovation toiture et pose de gouttières sans jonction
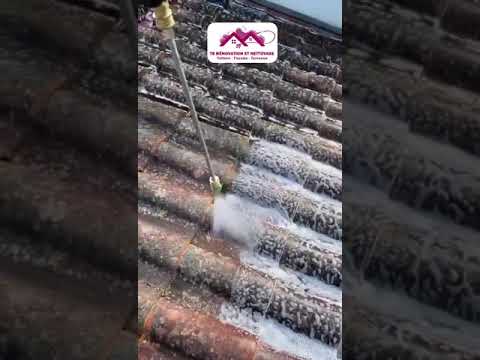
Nettoyage toiture à Préfailles
Pose de couvertine
Pulvérisation toiture ardoise
nettoyage de toiture avec bâchage des plantes.
Nettoyage façade
TB Nettoyage Toiture Façade Terrasse dans le Pays de Retz
Nettoyage de la gouttière
Etanchéité en membrane PVC
Etanchéité en membrane PVC sur toit-plat
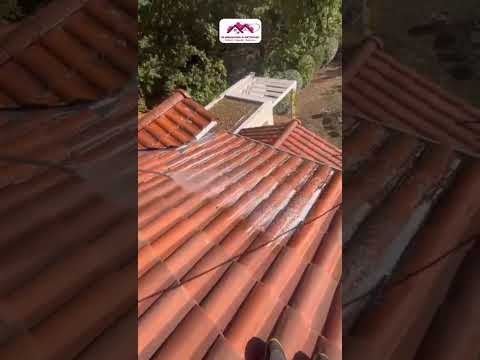
Gros nettoyage toiture
Nettoyage façade
Nettoyage terrasse !✨
Nettoyage terrasse !✨
Pulvérisation toiture à Pornic
Installation gouttière PVC
Nettoyage façade
Nos prestations
Tous nos services en Loire-Atlantique
À lire aussi sur la recherche de fuite
Rappel express sous 48 h
Laissez votre numéro, on vous rappelle rapidement pour vous conseiller et chiffrer.
🔒 Données protégées • Pas de démarchage • Annulation possible à tout moment
Notre zone de chalandise
Contour calculé à partir des villes frontières (affichage optimisé).
Nos partenaires & fournisseurs


