


Recherche de fuite & réparation de toiture · Loire-Atlantique (44)
Assurance habitation fuite toiture : les garanties qui jouent vraiment
Un contrat multirisque habitation ne couvre pas « la fuite » en bloc : il couvre certains dommages, dans certaines circonstances, et laisse presque toujours la réparation du toit à la charge du propriétaire.
Une fuite de toiture vient d’abîmer vos plafonds ? Faites constater et chiffrer les désordres avant de déclarer.
Lire son contrat avant de déclarer
Ce que votre contrat couvre réellement en cas de fuite de toiture
La confusion la plus fréquente tient en une phrase : un contrat multirisque habitation indemnise les conséquences d’un sinistre, pas la cause. Autrement dit, l’eau qui a traversé votre plafond, décollé le papier peint, gorgé l’isolant et taché le parquet relève potentiellement d’une garantie. La tuile fendue, le solin décollé ou la couverture arrivée en fin de vie qui ont laissé passer cette eau relèvent, eux, de l’entretien du bien. Comprendre cette frontière évite la plupart des déceptions au moment du règlement.
Trois garanties peuvent être mobilisées selon la circonstance. La garantie dégât des eaux traite les dommages provoqués par une infiltration ou un écoulement anormal à l’intérieur du logement. La garantie tempête, grêle et neige couvre les dommages consécutifs à un événement climatique caractérisé, y compris les éléments de couverture arrachés par le vent. La garantie catastrophe naturelle, enfin, ne s’ouvre qu’après publication d’un arrêté interministériel visant votre commune pour l’épisode concerné.
La garantie dégât des eaux est celle qui joue le plus souvent après une infiltration par la toiture. Attention toutefois : de nombreux contrats distinguent l’infiltration par la toiture de l’écoulement de canalisation, et ne retiennent la première que sous conditions. Les conditions générales le disent noir sur blanc, dans le paragraphe consacré aux exclusions. C’est le premier document à ouvrir, avant même d’appeler son assureur, et le seul qui fasse foi en cas de désaccord sur l’étendue de la couverture.
La garantie tempête obéit à une logique différente. Elle suppose un événement climatique d’intensité anormale, dont l’assureur vérifie la réalité auprès des relevés météorologiques de la zone. Elle indemnise alors les dommages à la couverture elle-même, ce que la garantie dégât des eaux ne fait pas. C’est la raison pour laquelle la date exacte du coup de vent, sur un littoral comme celui du Pays de Retz, devient une information décisive du dossier et mérite d’être notée dès le premier constat.
Vient ensuite le sujet qui fait échouer le plus grand nombre de dossiers : la vétusté et le défaut d’entretien. Aucun contrat n’assure l’usure normale d’un matériau. Une couverture couverte de mousses, dont les gouttières débordent depuis des années et dont plusieurs tuiles manquent, sera analysée comme un bien mal entretenu. L’assureur peut alors réduire l’indemnité, voire refuser sa prise en charge, en s’appuyant sur les constatations de l’expert et sur les clauses d’exclusion du contrat.
La déclaration elle-même obéit à des règles de forme et de délai fixées par le contrat. Le délai court à partir du moment où vous avez connaissance du sinistre, ce qui, pour une infiltration lente, se discute parfois. La déclaration se fait par le canal prévu au contrat, et une trace écrite reste préférable. Notre page assurance dégât des eaux toiture détaille cette procédure pas à pas.
Les pièces à réunir font la différence entre un dossier traité vite et un dossier qui s’enlise. Des photographies datées des désordres intérieurs, des photographies de la zone de couverture en cause, la liste chiffrée des biens endommagés avec leurs justificatifs d’achat quand ils existent, et un devis de réparation établi par un professionnel assuré constituent le socle minimal. Ajoutez-y tout élément qui situe l’événement dans le temps, en particulier si vous invoquez la garantie tempête.
Le devis du couvreur et le rapport de recherche de fuite jouent un rôle que beaucoup d’assurés sous-estiment. Le premier chiffre le coût réel de la remise en état et donne à l’expert une base opposable. Le second établit l’origine exacte de l’infiltration, ce qui tranche la question de la garantie applicable et, en immeuble collectif, celle du responsable. La page expertise assurance fuite toiture explique comment se prépare ce rendez-vous.
En copropriété ou entre voisins, un dispositif conventionnel supplémentaire s’applique entre assureurs pour désigner celui qui gère le dossier et prend en charge la recherche de fuite. Il ne change pas vos garanties, mais il change votre interlocuteur et le circuit de règlement. Nous décrivons ce mécanisme sur convention IRSI toiture et son application à l’immeuble sur fuite toiture copropriété assurance.
Notre rôle, en tant que couvreur, s’arrête à la technique, mais c’est précisément ce dont un dossier a besoin. Nous localisons l’origine de l’infiltration, décrivons par écrit l’état constaté de la couverture, photographions les points en cause et chiffrons la réparation poste par poste. Nous ne négocions pas à votre place avec votre assureur et nous ne promettons aucune prise en charge : nous fournissons les éléments factuels sur lesquels la décision se prendra.
Retrouvez notre méthode complète de recherche de fuite & réparation de toiture sur l’ensemble du département.
Les délais dans lesquels un assuré peut encore agir contre son assureur, souvent plus courts que le droit commun, sont rappelés par la fiche officielle sur la prescription en assurance habitation.
Les éléments qui rendent un dossier solide
- ✓ Des photographies datées des désordres intérieurs et de la zone de couverture en cause, prises avant tout nettoyage.
- ✓ Un devis de réparation détaillé poste par poste, établi par une entreprise couverte par une garantie décennale.
- ✓ Un rapport de recherche de fuite qui nomme l’origine exacte de l’infiltration plutôt qu’une zone approximative.
- ✓ Les conditions particulières et générales du contrat, lues avant l’appel, franchise et plafonds repérés.
Les situations qui font refuser une prise en charge
- ✓ Une couverture visiblement laissée sans entretien, mousses installées et gouttières obstruées depuis plusieurs saisons.
- ✓ Une infiltration ancienne, dont les traces au plafond montrent plusieurs auréoles successives, déclarée comme un sinistre soudain.
- ✓ Des travaux de remise en état engagés et terminés avant le passage de l’expert, sans aucune photographie de l’état initial.
- ✓ Une garantie tempête invoquée sans qu’aucun événement climatique caractérisé ne puisse être situé à la date indiquée.
Vous devez chiffrer les dommages avant le passage de l’expert de votre assurance ?
Notre méthode
Comment nous documentons une fuite destinée à un dossier d’assurance
Un dossier se gagne sur des faits vérifiables. Nous intervenons donc avec une méthode pensée pour produire des éléments opposables : origine nommée, état décrit, réparation chiffrée. Ce que nous constatons est écrit tel quel, y compris lorsque le constat ne joue pas en faveur d’une prise en charge.
🔍
Localiser l’origine
Nous remontons du point d’apparition intérieur vers le point d’entrée réel, qui s’en trouve souvent éloigné. Un expert ne peut rien faire d’une « infiltration en toiture » : il lui faut un solin, une noue, une tuile ou un raccord identifié.
📄
Décrire l’état constaté
État de la couverture, des évacuations, de l’écran de sous-toiture et de la charpente : le compte rendu écrit distingue ce qui relève de l’événement et ce qui relève de l’usure, sans confondre les deux.
🧾
Chiffrer la remise en état
Le devis détaille chaque poste, fournitures et main-d’œuvre séparées, avec la mention de notre garantie décennale. C’est le document que l’expert compare à sa propre estimation.
Cette méthode produit trois documents distincts, et cette distinction compte pour votre assureur. Le rapport de recherche nomme l’origine de l’infiltration et date le constat. Le relevé photographique montre l’état de la couverture avant toute intervention, y compris avant la pose d’une bâche de protection. Le devis chiffre séparément la mise hors d’eau provisoire, la réparation de la couverture et la remise en état des finitions intérieures. Un expert qui reçoit ces trois pièces instruit un dossier ; un expert qui reçoit une facture globale ouvre une discussion sur la vétusté.
La séquence montre une intervention d’étanchéité menée sur une toiture du secteur. Elle donne à voir ce qu’un expert d’assurance cherche à établir lorsqu’il se déplace : l’endroit précis par lequel l’eau est entrée. Tant que ce point n’est pas nommé, le dossier reste suspendu à une appréciation.
On mesure aussi, en regardant travailler, pourquoi la photographie prise depuis le sol ne suffit jamais. Les points singuliers d’une couverture se contrôlent de près, parfois en déposant quelques éléments. C’est cette vérification rapprochée qui permet d’écrire un constat utilisable, et non une description générale de l’état du toit.
La vidéo illustre par ailleurs la différence entre réparer et remettre en état. L’intervention traite la cause de l’infiltration, ce que l’assurance ne prend généralement pas en charge. Les dommages intérieurs qui en ont découlé, eux, relèvent des garanties du contrat : deux budgets distincts, deux logiques distinctes, souvent confondus par les assurés.
Nous montrons ce chantier parce qu’il correspond à l’ordre de marche que nous recommandons. Constater et documenter, puis mettre hors d’eau pour arrêter l’aggravation, puis réparer définitivement une fois l’expert passé. Inverser ces étapes revient à supprimer les preuves avant qu’elles n’aient été examinées, et complique considérablement la suite.
Notre zone d’intervention
Où nous intervenons pour constater une fuite couverte par votre assurance
Un constat destiné à un assureur perd beaucoup de sa valeur s’il arrive trois semaines après le sinistre. C’est la raison pour laquelle nous avons délimité une zone d’intervention réelle, couverte depuis Saint-Michel-Chef-Chef : 108 communes de Loire-Atlantique et de la frange vendéenne, dont vous trouverez ci-dessous la distance exacte à notre siège. Plus cette distance est courte, plus le délai entre votre appel et le relevé photographique des désordres est bref.
| Commune | Distance du siège |
|---|---|
| Saint-Michel-Chef-Chef | 0.4 km |
| La Plaine-sur-Mer | 5.2 km |
| Pornic | 7.3 km |
| Préfailles | 7.6 km |
| Saint-Brévin-les-Pins | 8.2 km |
| Saint-Père-en-Retz | 8.2 km |
| Saint-Nazaire | 11.4 km |
| Corsept | 13.3 km |
| Saint-Viaud | 13.9 km |
| Paimbœuf | 15.4 km |
| Chaumes-en-Retz | 15.5 km |
| Trignac | 16.3 km |
| Donges | 17.0 km |
| Montoir-de-Bretagne | 17.0 km |
| Les Moutiers-en-Retz | 17.6 km |
| Pornichet | 17.9 km |
| Arthon-en-Retz | 18.3 km |
| Saint-André-des-Eaux | 18.4 km |
| Frossay | 19.4 km |
| Bourgneuf-en-Retz | 20.8 km |
| Vue | 21.8 km |
| La Baule-Escoublac | 22.2 km |
| Saint-Joachim | 22.8 km |
| Le Pouliguen | 23.0 km |
| Bouin | 24.9 km |
| Besné | 25.5 km |
| Savenay | 25.7 km |
| Prinquiau | 23.3 km |
| Sainte-Pazanne | 26.9 km |
| Guérande | 27.3 km |
| Batz-sur-Mer | 27.6 km |
| Saint-Lyphard | 28.6 km |
| Le Pellerin | 29.4 km |
| Pontchâteau | 29.6 km |
| Saint-Étienne-de-Montluc | 30.0 km |
| Le Croisic | 30.1 km |
| Campbon | 30.2 km |
| Beauvoir-sur-Mer | 30.6 km |
| Saint-Gervais | 30.9 km |
| Port-Saint-Père | 31.2 km |
| Malville | 31.3 km |
| Saint-Molf | 31.9 km |
| Saint-Mars-de-Coutais | 32.0 km |
| Machecoul-Saint-Même | 32.3 km |
| Couëron | 32.7 km |
| Herbignac | 33.1 km |
| La Turballe | 33.5 km |
| Missillac | 33.7 km |
| Assérac | 34.0 km |
| Mesquer / Quimiac | 34.2 km |
| Saint-Urbain | 34.2 km |
| Bouvron | 34.3 km |
| La Montagne | 34.6 km |
| Bouaye | 34.8 km |
| Vigneux-de-Bretagne | 36.7 km |
| Indre | 36.9 km |
| Sautron | 37.2 km |
| Saint-Herblain | 37.8 km |
| Piriac-sur-Mer | 37.9 km |
| Notre-Dame-de-Monts | 38.6 km |
| Saint-Gildas-des-Bois | 39.0 km |
| Bouguenais | 39.1 km |
| Saint-Aignan-Grandlieu | 40.0 km |
| La Chevrolière | 40.8 km |
| Grandchamps-des-Fontaines | 46.3 km |
| Orvault | 41.2 km |
| Saint-Philbert-de-Grand-Lieu | 41.3 km |
| Pont-Saint-Martin | 42.5 km |
| Challans | 42.9 km |
| Treillières | 42.9 km |
| Saint-Jean-de-Monts | 43.5 km |
| Rezé | 43.7 km |
| Blain | 44.6 km |
| Nantes | 45.4 km |
| Héric | 45.6 km |
| La Chapelle-sur-Erdre | 47.1 km |
| Montbert | 51.9 km |
| Les Sorinières | 47.5 km |
| Saint-Sébastien-sur-Loire | 49.1 km |
| Geneston | 49.5 km |
| Sucé-sur-Erdre | 49.6 km |
| Sainte-Luce-sur-Loire | 50.2 km |
| Le Bignon | 50.5 km |
| Vertou | 51.2 km |
| Carquefou | 51.5 km |
| Basse-Goulaine | 52.1 km |
| Legé | 53.0 km |
| Saint-Hilaire-de-Riez | 53.2 km |
| Thouaré-sur-Loire | 54.4 km |
| Haute-Goulaine | 55.0 km |
| Saint-Gilles-Croix-de-Vie | 55.3 km |
| Aigrefeuille-sur-Maine | 56.1 km |
| Nort-sur-Erdre | 56.9 km |
| Saffré | 56.9 km |
| Mauves-sur-Loire | 58.1 km |
| Nozay | 59.1 km |
| Divatte-sur-Loire | 60.4 km |
| Le Loroux-Bottereau | 60.7 km |
| Coëx | 61.6 km |
| Le Landreau | 62.5 km |
| Le Cellier | 62.9 km |
| Brétignolles-sur-Mer | 64.6 km |
| Clisson | 66.3 km |
| Vallet | 66.4 km |
| Oudon | 68.2 km |
| Ancenis-Saint-Géréon | 76.1 km |
| Sèvremoine | 82.4 km |
| Châteaubriant | 83.5 km |
Nos communes
Nos pages par commune en Loire-Atlantique & frange vendéenne
Notre engagement
POURQUOI CHOISIR TB RÉNOVATION & NETTOYAGE POUR UN DOSSIER D’ASSURANCE
🏠
Un couvreur implanté localement
Nous intervenons depuis Saint-Michel-Chef-Chef sur 108 communes de Loire-Atlantique et de la frange vendéenne. Les couvertures du littoral subissent des contraintes de vent et d’embruns que nous savons décrire précisément dans un constat.
🎯
Des constats factuels
Nous écrivons ce que nous voyons, sans forcer le trait dans un sens ni dans l’autre. Un constat gonflé se retourne contre l’assuré dès la contre-expertise ; un constat vague ne sert à rien.
🛡️
Garantie décennale
Nos travaux de couverture sont couverts par une garantie décennale, dont l’attestation accompagne le devis. C’est une pièce que les assureurs demandent systématiquement avant validation.
🧰
De la recherche à la réparation
Recherche de fuite, mise hors d’eau provisoire puis réparation définitive : un seul interlocuteur sur toute la chaîne, ce qui évite les renvois de responsabilité entre intervenants dans le dossier.
Une question sur votre projet ?
Cette séquence présente un nettoyage de couverture réalisé sur une maison du secteur. Son rapport avec l’assurance est direct, même s’il n’est pas immédiat : l’état d’entretien d’une toiture est le premier élément qu’un expert observe en arrivant. Il oriente sa lecture de tout le reste du dossier.
Une couverture dégagée, dont les évacuations fonctionnent, situe le sinistre du côté de l’accident. Une couverture envahie de mousses, aux gouttières pleines, oriente au contraire vers le défaut d’entretien, qui figure dans les exclusions de presque tous les contrats. La différence ne tient parfois qu’à deux interventions d’entretien espacées de quelques années.
La vidéo montre aussi ce que l’entretien révèle. En dégageant une couverture, on met au jour des éléments fendus, des recouvrements insuffisants, des scellements fatigués, que les dépôts masquaient. Repérés à ce moment-là, ils se traitent pour un coût sans commune mesure avec celui d’une infiltration installée et des dommages intérieurs qui l’accompagnent.
Nous conservons systématiquement une trace écrite et photographique de ces interventions. Ce dossier d’entretien, constitué au fil des années, est la meilleure réponse possible à un assureur qui invoquerait un défaut de suivi. Il ne garantit aucune prise en charge, mais il retire à l’expert l’argument le plus commode pour la refuser.
Budget · Tarifs
Le budget : diagnostic, mise hors d’eau et réparation
Une prise en charge éventuelle ne dispense pas de connaître le coût réel des opérations, car c’est ce coût qui figure au devis remis à l’expert. Seul le diagnostic peut être annoncé à l’avance ; les autres postes dépendent entièrement de ce qui aura été constaté sur place.
🔎
Recherche de fuite et constat écrit
150-300 €
Déplacement, localisation de l’origine, relevé photographique des désordres et compte rendu écrit de l’état constaté, utilisable dans un dossier d’assurance.
⛑️
Mise hors d’eau provisoire
Sur devis après diagnostic
Protection de la zone en cause pour arrêter l’aggravation des dommages intérieurs en attendant le passage de l’expert et l’accord de réparation.
🧱
Réparation définitive
Sur devis après diagnostic
Reprise du point d’entrée identifié : élément de couverture, solin, noue, zinguerie ou raccord, avec contrôle de l’écran de sous-toiture.
💡 Ce qui influence le prix
- ✓ La nature du point d’entrée : une tuile déplacée et un solin de souche à refaire n’appellent ni les mêmes fournitures ni le même temps.
- ✓ L’accessibilité de la zone : hauteur, pente, possibilité d’installer un échafaudage ou nécessité d’un moyen d’accès spécifique.
- ✓ L’étendue des désordres sous la couverture, notamment l’état de l’écran de sous-toiture, de la volige et de l’isolant.
- ✓ La nécessité ou non d’une mise hors d’eau provisoire dans l’attente du passage de l’expert mandaté par l’assureur.
- ✓ L’ancienneté et le modèle des matériaux en place, un profil arrêté compliquant le remplacement à l’identique.
Étanchéité en membrane soudée : la reprise définitive d’une zone, engagée une fois le constat établi et les dommages intérieurs relevés.
Durabilité · Entretien
Qui prend en charge quoi, selon la circonstance
Le tableau ci-dessous met en regard la circonstance déclarée, la garantie généralement mobilisée, ce qui est indemnisé et ce qui reste à votre charge. Il ne remplace pas la lecture de vos conditions particulières, qui seules déterminent l’étendue exacte de votre couverture.
| Circonstance | Garantie généralement concernée | Ce qui peut être indemnisé | Ce qui reste à votre charge |
|---|---|---|---|
| Infiltration par la toiture | Dégât des eaux, sous réserve des exclusions du contrat | Dommages intérieurs : plafonds, murs, sols, mobilier touché | La réparation de la couverture elle-même, et la franchise prévue |
| Tempête caractérisée | Tempête, grêle et neige sur toiture | Dommages à la couverture et dommages intérieurs consécutifs | La franchise, et la part de vétusté selon le régime du contrat |
| Usure et fin de vie des matériaux | Aucune : exclusion classique de vétusté | Rien au titre du sinistre lui-même | L’intégralité de la réfection, qui relève de l’entretien du bien |
| Défaut d’entretien avéré | Prise en charge réduite ou refusée | Selon l’appréciation de l’expert et les clauses opposées | Une part significative, voire la totalité des dommages |
Une lecture attentive de ce tableau montre que la couverture elle-même n’est presque jamais prise en charge, sauf événement climatique caractérisé. C’est le point le plus mal compris, et celui qui provoque le plus de litiges : l’assuré attendait une toiture réparée aux frais de l’assurance, il obtient la remise en peinture d’un plafond, vétusté déduite et franchise retenue.
La notion de vétusté, si souvent opposée aux assurés sans être définie dans les courriers qu’ils reçoivent, correspond simplement à l’état de ce qui est détérioré par le temps.
Votre assureur invoque la vétusté de votre couverture pour refuser le dossier ?
Idées reçues · Mythes
Idées reçues sur cette prestation
« Mon assurance habitation paiera la réparation de mon toit »
Dans l’immense majorité des cas, non. Le contrat couvre les dommages causés par l’eau à l’intérieur du logement, pas la remise en état de l’élément de couverture par lequel elle est entrée. La réparation du toit relève de l’entretien du bien, sauf lorsqu’un événement climatique caractérisé déclenche la garantie tempête, grêle et neige, qui obéit alors à ses propres conditions.
« Je répare d’abord, je déclare ensuite »
C’est l’enchaînement le plus coûteux. Une fois la zone remise en état et les plafonds refaits, l’expert n’a plus rien à constater et se prononce sur des affirmations. La bonne séquence consiste à photographier, déclarer, mettre hors d’eau pour éviter l’aggravation, puis réparer définitivement après le passage de l’expert ou l’accord écrit de l’assureur.
« Déclarer un sinistre fait forcément augmenter ma prime »
La crainte pousse beaucoup de sinistrés à absorber seuls des dommages pourtant garantis. La tarification dépend du contrat, de la nature du sinistre et de l’historique, et ne se résume pas à une majoration automatique. Renoncer à déclarer prive en revanche de toute indemnisation et affaiblit la position de l’assuré si les désordres s’aggravent et refont surface plus tard.
L’administration met à disposition un modèle de courrier pour prévenir son assureur des travaux engagés après un sinistre, une démarche utile lorsque la mise hors d’eau ne peut pas attendre : voyez le modèle officiel d’information de l’assureur sur les réparations engagées.
Comment ça se passe
Travailler avec nous, c’est simple comme 1, 2, 3
De votre appel à la remise des pièces, notre intervention suit trois étapes et ne vous engage à rien tant que l’état constaté et le chiffrage ne vous ont pas été présentés.
Date d’apparition, conditions météorologiques ce jour-là, localisation des traces, pièces touchées : ces éléments orientent déjà la garantie susceptible de jouer.
Localisation de l’origine, relevé photographique, description écrite de l’état de la couverture et des désordres constatés sous les combles.
Devis détaillé poste par poste, attestation de garantie décennale jointe, et mise hors d’eau provisoire si l’aggravation doit être arrêtée sans attendre.
Questions fréquentes
FOIRE AUX QUESTIONS
Prêt à agir ?
Faites constater et chiffrer votre fuite avant de déclarer
TB Rénovation & Nettoyage intervient sur 108 communes de Loire-Atlantique et de la frange vendéenne, du lundi au vendredi de 08:30 à 18:30, pour localiser l’origine d’une infiltration et produire les pièces techniques de votre dossier.
Nos autres secteurs d’intervention
Nos chantiers en vidéo
Nettoyage terrasse !✨
Préserver votre maison
Nettoyage gouttières
Nettoyage terrasse ! ✨
Nettoyage toiture Pays de Retz
Nettoyage façade
Estimation travaux
Dépose une gouttière en zinc et installation d’une gouttière en continu
Etanchéité en membrane PVC
Nettoyage complet toiture façade terrasse
Nettoyage toiture en ardoise
Nettoyage toiture sans gouttière
Nettoyage façade
🔥 Une cheminée condamnée, un nouveau toit sublimé ! 🏡✨
Nettoyage toiture
Remplacement de gouttières
Nettoyage toiture à St Brévin les Pins
Nettoyage muret
Remplacement tuiles cassées
nettoyage extérieur, muret et Toiture dans le pays de retz
Nettoyage dalles gravillonnées
Nettoyage complet toiture ardoise
Changement de solin et rénovation des tuiles de rive
Nettoyage toiture
Nettoyage Toiture dans le Pays de Retz, Pornic, Saint-Nazaire, Saint-Brevin-les-Pins
Nettoyage façade
Couvertine en alu
Rénovation toiture et pose de gouttières sans jonction
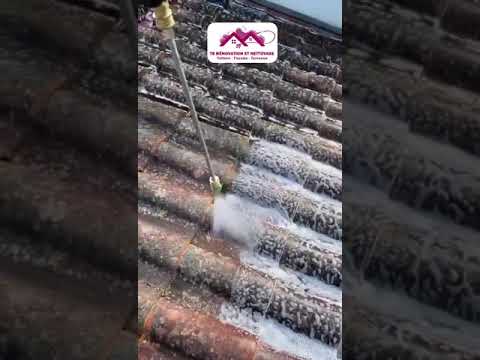
Nettoyage toiture à Préfailles
Pose de couvertine
Pulvérisation toiture ardoise
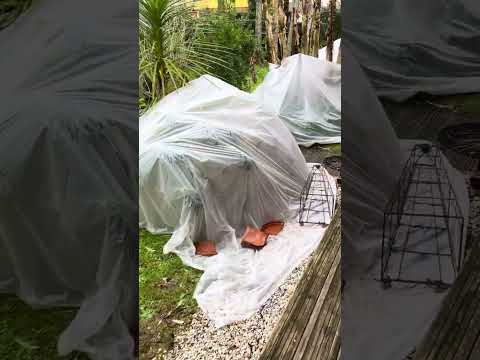
nettoyage de toiture avec bâchage des plantes.
Nettoyage façade
TB Nettoyage Toiture Façade Terrasse dans le Pays de Retz
Nettoyage de la gouttière
Etanchéité en membrane PVC
Etanchéité en membrane PVC sur toit-plat
Gros nettoyage toiture
Infiltrations toiture
Nettoyage façade
Nettoyage terrasse !✨
Nettoyage terrasse !✨
Pulvérisation toiture à Pornic
Installation gouttière PVC
Nettoyage façade
Nos prestations
Tous nos services en Loire-Atlantique
À lire aussi sur la recherche de fuite
Rappel express sous 48 h
Laissez votre numéro, on vous rappelle rapidement pour vous conseiller et chiffrer.
🔒 Données protégées • Pas de démarchage • Annulation possible à tout moment
Notre zone de chalandise
Contour calculé à partir des villes frontières (affichage optimisé).
Nos partenaires & fournisseurs


Un commentaire